

Katru gadu 10. novembrī tiek svinēta Starptautiskā grāmatvežu diena, godinot grāmatvežus, auditorus un citus finanšu nozares profesionāļus, izceļot viņu nozīmīgo ieguldījumu uzņēmumu un valsts ilgtspējīgā attīstībā.
Pirmoreiz to atzīmēja 1972. gadā. Datums – 10. novembris – tika izvēlēts par godu itāļu matemātiķim Lukam Bartolomeo de Pačoli (Luca Bartolomeo de Pacioli). Viņš 1494. gada 10. novembrī Venēcijā publicēja savu darbu, kas pazīstams visā pasaulē ar nosaukumu „Summa de Arithmetica, Geometria, Proportioni et Proportionalita” („Aritmētikas, ģeometrijas, proporciju un proporcionalitātes zināšanu kopums” jeb „Viss par aritmētiku, ģeometriju un proporcijām un proporcionalitāti”). Tur pirmoreiz bija veltīta nodaļa grāmatvedībai: "Par kontiem un citiem ierakstiem". LU bibliotēka nodoršina piekļuvi grāmatas pilnajam tekstam.
Grāmatvedība ir process, kas nosaka, mēra un dara zināmu finansiālo informāciju, lai dotu iespēju šīs informācijas lietotājiem pieņemt lēmumus un spriedumus. Grāmatvedība ir par dokumentētu un hronoloģisku uzskaiti. Ja grāmatvedības uzskaite un aprēķini ir korekti un pilnīgi, tad pieņemtie lēmumi ir kvalitatīvi. [2: 11., 21. lpp.]
Latvijas Universitātes bibliotēkas (LUB) krājumā ir vairāk nekā 1000 drukāto grāmatu eksemplāru par grāmatvedības tematiku. Visvairāk izdevumu ir Krātuvē – 578 (tur galvenokārt pieejami senāki izdevumi), Misiņa bibliotēkā – 296, bet Bibliotēkā Aspazijas bulvārī atrodas – 183 izdevumi, kas ir jaunākie un studiju vajadzībām vispieprasītākie.
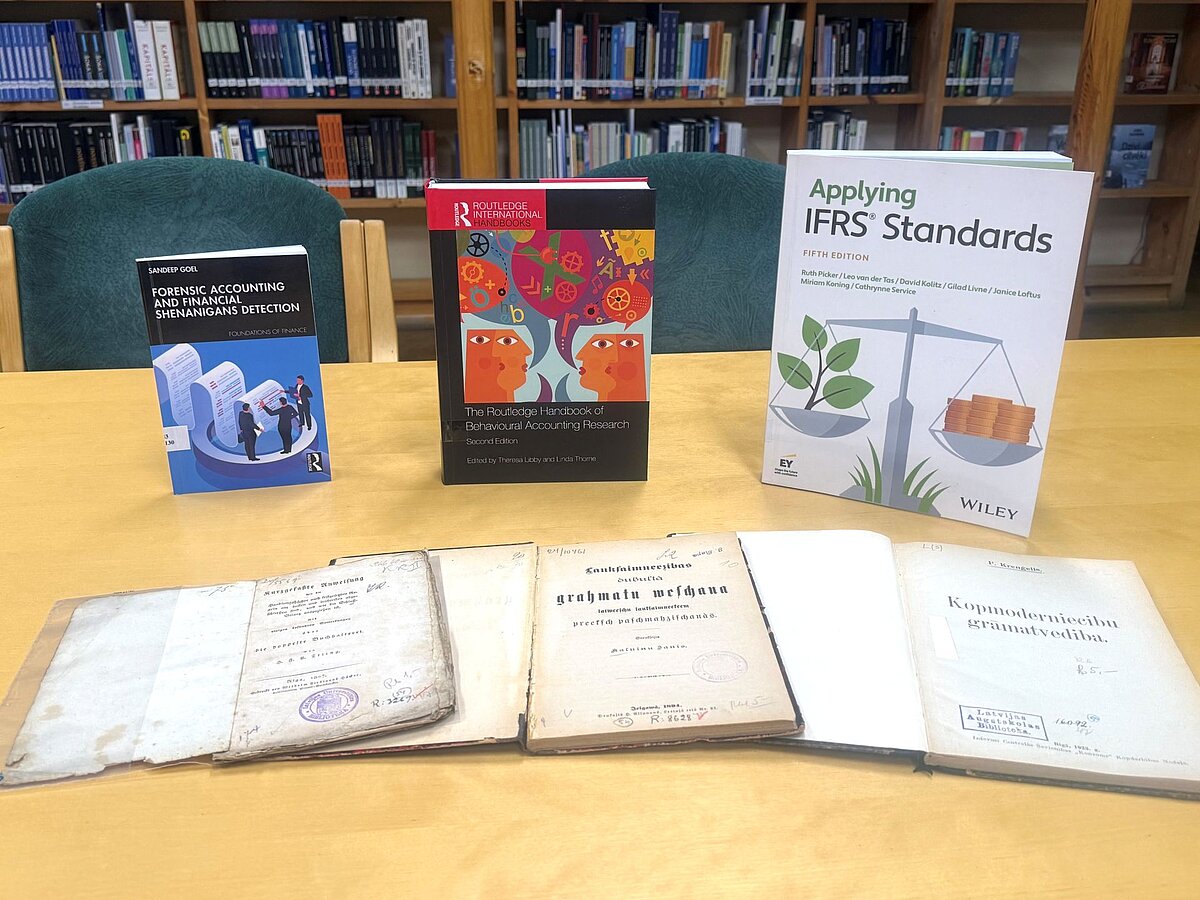
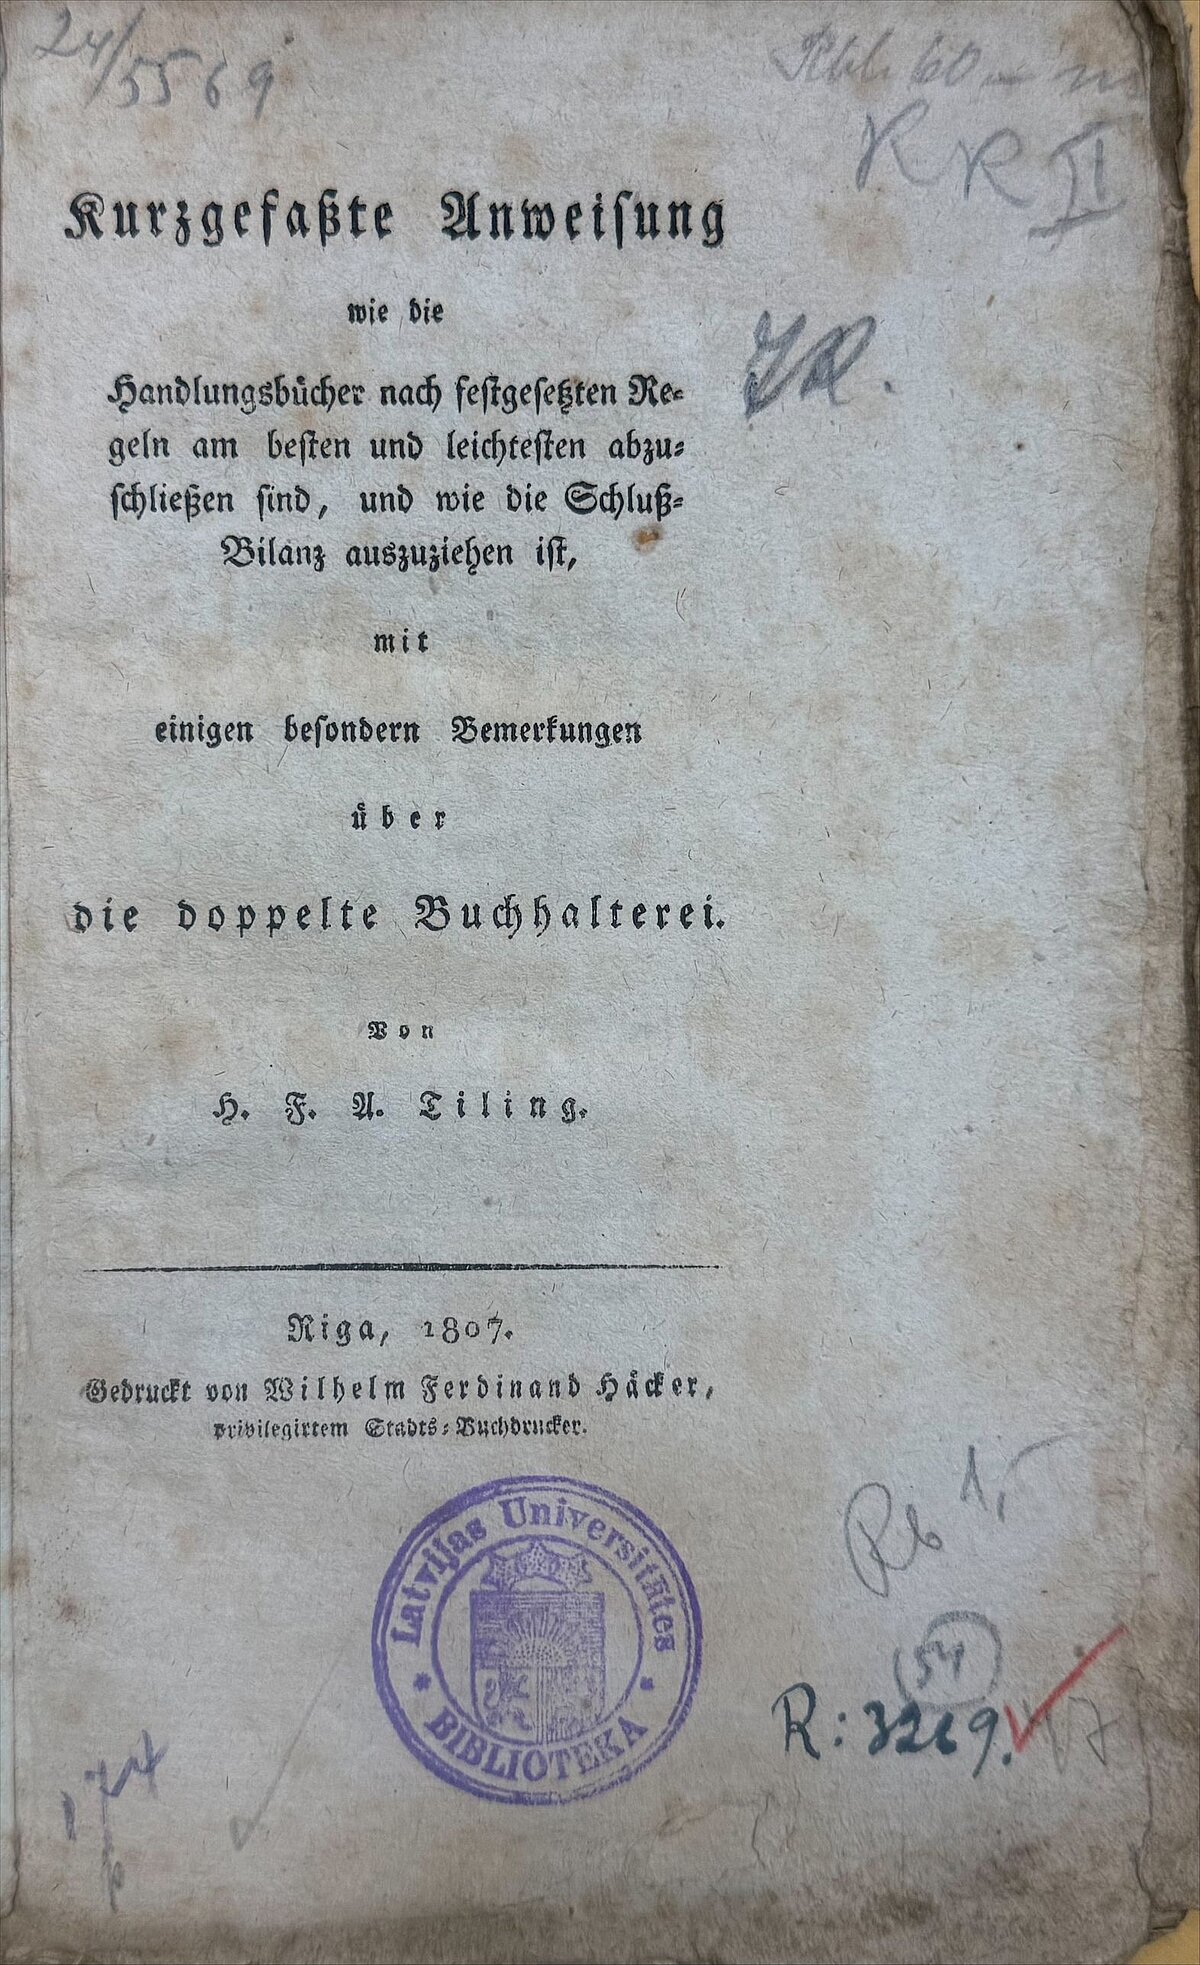
Vecākā bibliotēkā pieejamā grāmata, kas veltīta grāmatvedībai, izdota 1807. gadā: “Kurzgefaßte Anweisung wie die Handlungsbücher nach festgesetzten Regeln am besten und leichtesten Abzuschließen sind, und wie die Schluß-Bilanz aus zuziehen ist : mit einigen besondern Bemerkungen über die doppelte Buchhalterei / von H.F.A. Tiling. Riga : Gedruckt von Wilhelm Ferdinand Häcker, 1807”. “ Īss norādījums, kā komercgrāmatas pēc noteiktajiem noteikumiem vislabāk un vieglāk aizpildīt, un kā sagatavot noslēguma bilanci: ar dažiem īpašiem komentāriem par dubulto grāmatvedību”. Darbs ir neliela apjoma – tikai 52 lappuses – un sastāv no septiņām nodaļām. Grāmatā aplūkoti vispārīgi jēdzieni par noslēguma bilanci, tās nozīme un sagatavošanas principi, pievēršot uzmanību apstākļiem un noteikumiem, kas jāievēro pārskata noslēguma procesā sagatavojot noslēguma bilanci. Tiek analizēti īpašie dubultās grāmatvedības objekti, galvenās grāmatas konta nozīme, mērķis un lietderība un to savstarpējās atšķirības, kā arī Conto di Tempo un dubulto saldo jeb pretbilances jēdziens. Grāmatas noslēgumā aplūkota slepeno un komandītu grāmatu izmantošana, uzsvērta galvenās grāmatas ikmēneša bilances pārbaudes nepieciešamība un skaidroti paņēmieni kļūdu un neatbilstību konstatēšanai noslēguma bilancē.
LUB kopumā ir astoņpadsmit 19. gadsimtā izdotas grāmatas, kas veltītas grāmatvedībai. 19. gadsimtā tapis arī vecākais bibliotēkas krājuma darbs par grāmatvedību latviešu valodā – “Lauksaimneezibas dubulta grahmatu weschana latweeschu lauksaimneekeem preeksch paschmahzischanas / Jānis Kalniņš. Jelgava : H. Allunans, 1894”. Grāmata pieejama digitālājā formātā. Grāmata krasi atšķiras no agrākiem izdevumiem – tā ir krietni apjomīgāka un papildināta ar ilustratīvo materiālu – paraugiem, kā aizpildīt grāmatvedības dokumentus. Autors piedāvā katrai lauksaimniecībai atvēlēt trīs grāmatas: kases grāmatu (darījumi tikai ar skaidru naudu), memoriālu (darījumi, kas nenotiek skaidrā naudā, bet ar priekšmetiem, kuriem ir zināma vērtība, piemēram: labība, sviests, lopi) un virsgrāmatu (grāmatvedības kopsavilkuma pamatdokuments, kurā parādīti rezultatīvie rādītāji par atsevišķiem grāmatvedības pārskatiem un kontiem). Vēl var izmantot darba algu grāmatu un govju jeb piena grāmatu (kādi piena lopi ir, cik katrs dod pienu). 2/3 grāmatas veltītas uzskatāmiem materiāliem.
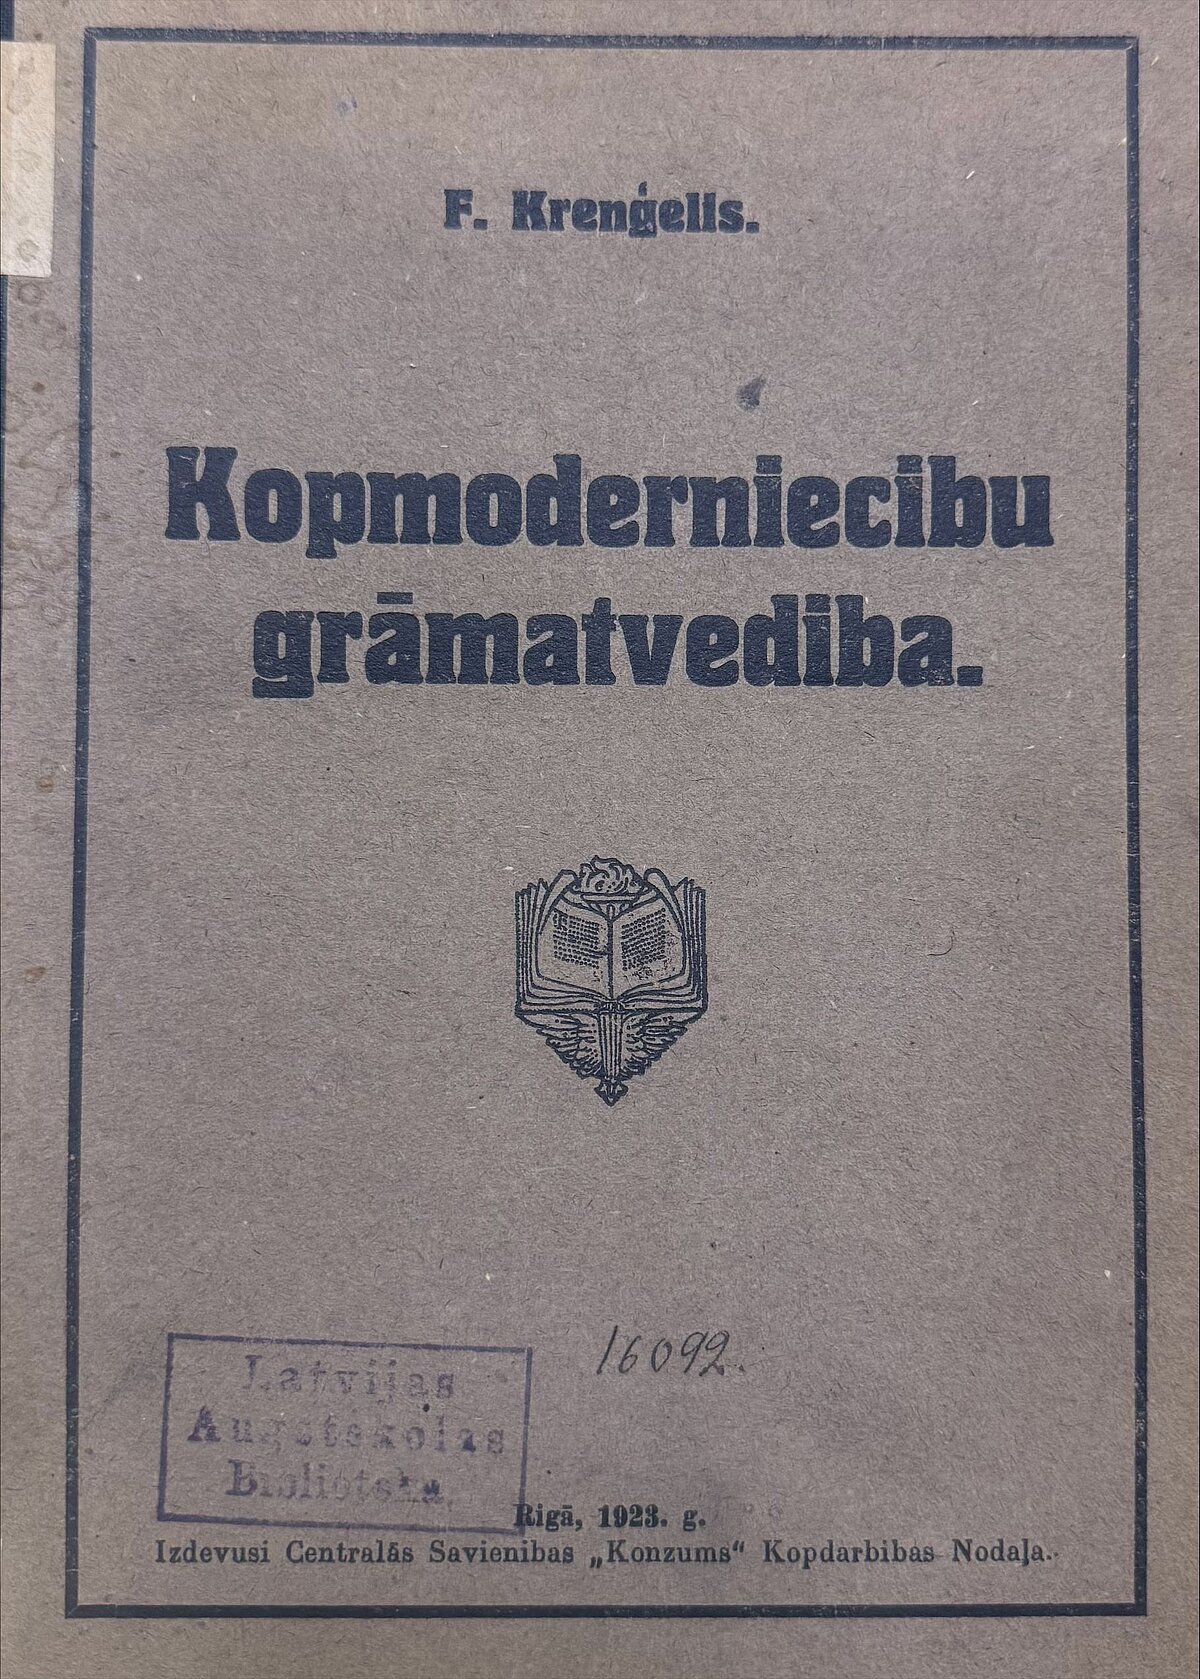
Bibliotēkas krājumā senākā neatkarīgās Latvijas Republikas laikā izdotā grāmata ir “Kopmoderniecibu grāmatvedība / F. Kreņģelis. Rīga : Centrālās Savienības "Konzums" Kopdarbības nodaļa, 1923”. F. Kreņģelis raksta: “Nepietiek ar vispārejām zinašanām grāmatvedibā, ir vajadzigas specialas kopmoderniecibu vajadzibām piemērotas formas, pie tam vienadas priekš visām kopmoderniecibām, lai labi varetu nostādit statistiku” [3: 1.lpp.] Tā kā no 1924. gada tiek ieviesta metriskā sistēma, piemēros svars norādīts kilogramos, bet cenas — latos. Grāmata sākas ar grāmatvedības pamatjēdzienu izklāstu un pievēršas uzņēmuma darbvedībai jeb ar tā ikdienas darbu saistīto dokumentu kārtošanai. Tajā aplūkotas tehniskās palīggrāmatas, kontroles grāmatas, žurnāls–virsgrāmata un citas palīggrāmatas, kā arī iegrāmatošanas kārtība, gada noslēguma veikšana decembra beigās un gada pārskata sagatavošana. Darbs ir bagāti ilustrēts ar tabulām, pielikumos iekļautas tehniskās palīggrāmatas, kontroles grāmatas, žurnāls – virsgrāmata, izdevumu šķirošanas grāmata, reskontri (palīggrāmata, kurā tiek ierakstīti dažādu personu konti), gada pārskats. Lai vieglāk atrastu vajadzīgo tēmu, ir gan teksta secīgais, gan alfabētiskais satura rādītājs.
LUB grāmatvedībai veltīto grāmatu krājums tiek papildināts katru gadu. Kopā krājumā ir 73 pēdējo piecu gadu laikā izdotie darbi par grāmatvedību (56 drukātas grāmatas un 17 e-grāmatas). Jaunākie bibliotēkā pieejamie drukātie izdevumi par grāmatvedību ir izdoti 2025. un 2026. gadā.
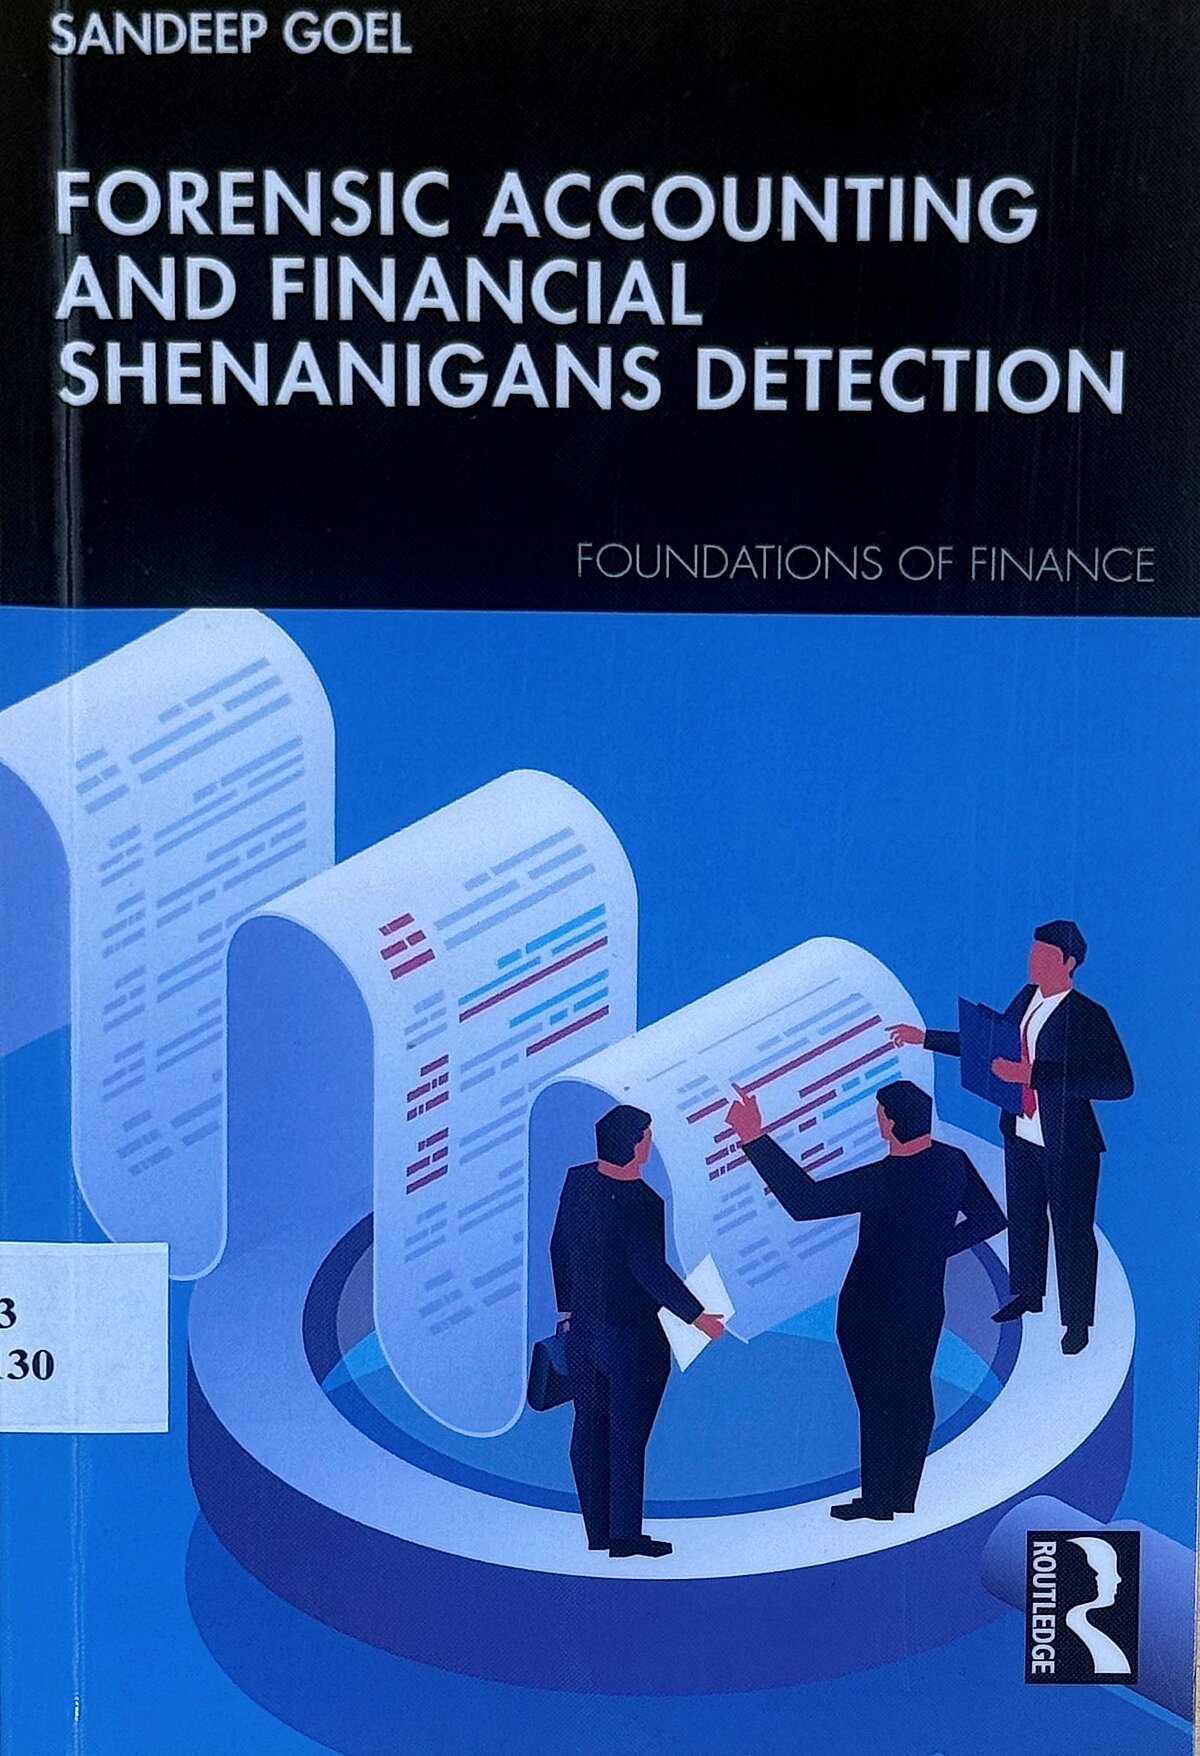
2026. gadā izdotā Sandeep Goel grāmata “Forensic accounting and financial shenanigans detection / Sandeep Goel. Abingdon, Oxon ;New York, NY : Routledge, 2026. xiv, 109 lpp.” “Tiesu grāmatvedība un finanšu krāpniecības atklāšana” autors pievēršas finanšu krāpniecības un peļņas manipulāciju mehānismiem, skaidrojot, kā uzņēmumi var mākslīgi ietekmēt finanšu rezultātus un kā šādas darbības var novest pie uzņēmumu finanšu krīzēm. Grāmatā aplūkota tiesu grāmatvedības būtība un tās analītiskās metodes, ieņēmumu, izdevumu un aktīvu manipulācijas, kā arī krāpniecības brīdinājuma pazīmju identificēšana un finanšu datu kvantitatīvā analīze. Autors analizē tādu uzņēmumu pieredzi kā Enron, WorldCom, Satyam Computers, Kingfisher Airlines, Lehman Brothers, IL&FS un Silicon Valley Bank. Grāmata ir bagātīgi ilustrēta ar tabulām, attēliem un mācību materiāliem, kas palīdz labāk izprast finanšu manipulāciju atklāšanas un novēršanas paņēmienus.
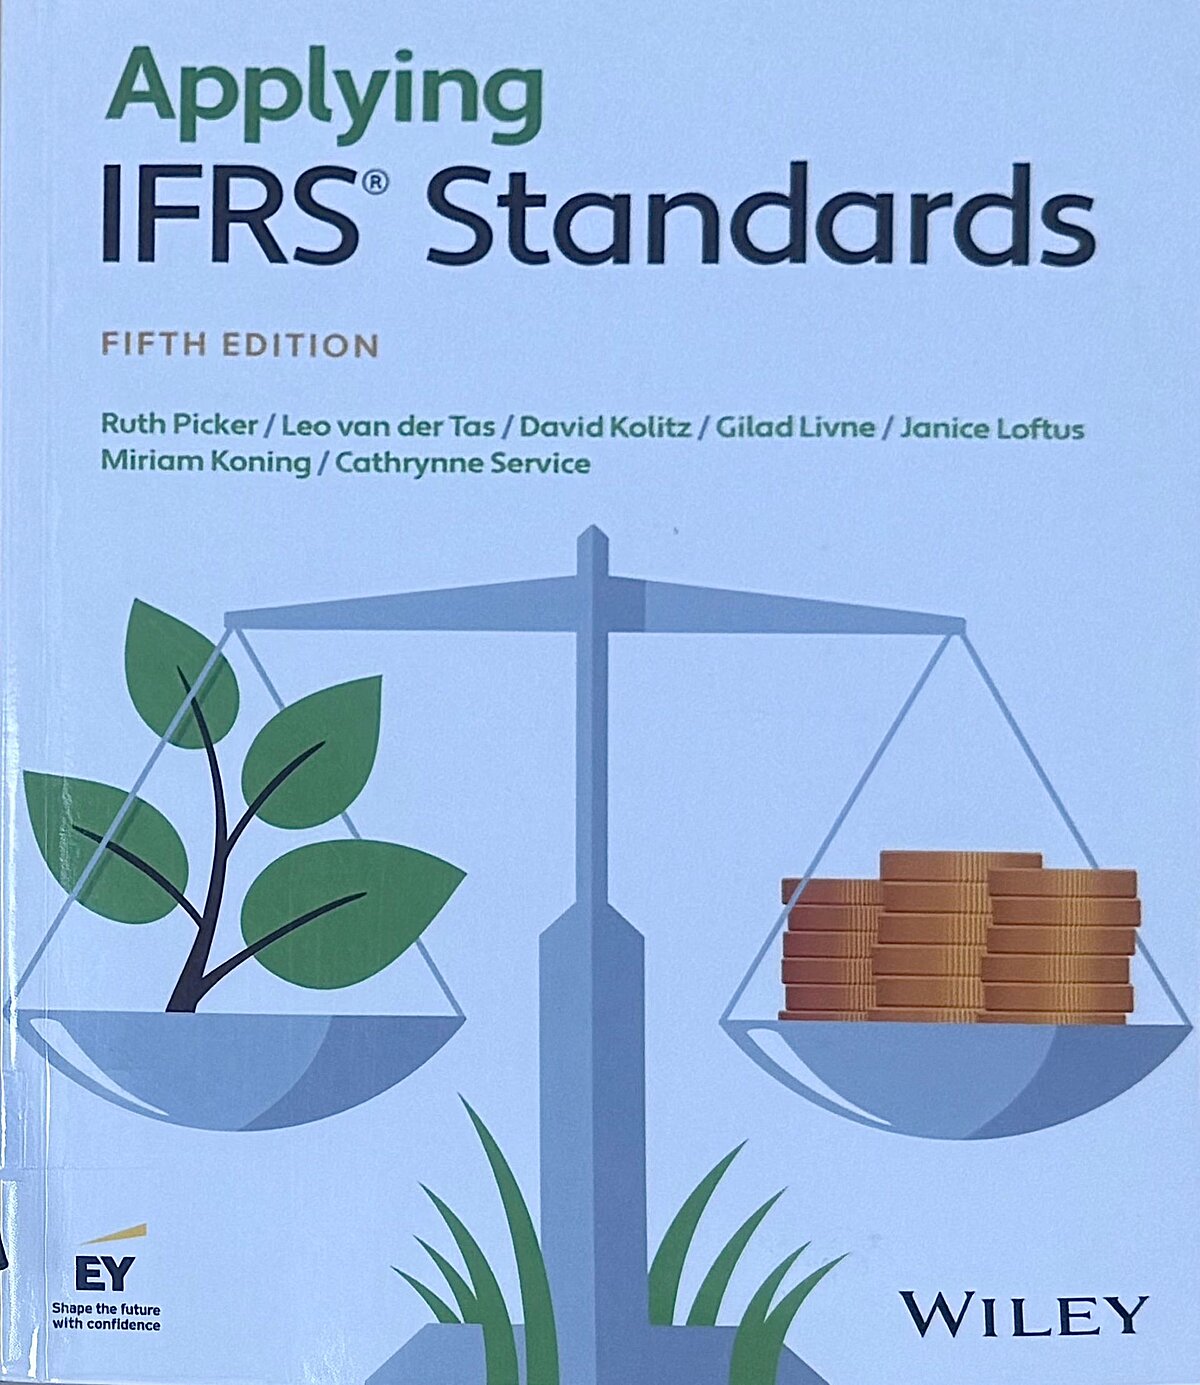
Bibliotēkas krājumā viena no jaunākajām grāmatām ir “Applying IFRS standards / Ruth Picker un vēl 6 citi autori. Fifth edition. Hoboken : Wiley, 2025. xvii, 678 lpp.” (“Starptautisko finanšu pārskatu standartu piemērošana”). Autore Ruth Picker kopā ar sešiem līdzautoriem sniedz ieskatu Starptautiskajos finanšu pārskatu standartos (SFPS jeb IFRS), to izstrādes principos un praktiskajā piemērošanā. Grāmatā aplūkota Starptautisko grāmatvedības standartu padomes (IASB) izstrādātā konceptuālā sistēma, kā arī galvenie finanšu pārskatu elementi un to uzskaites principi. Tajā apskatīti ieņēmumi no līgumiem ar klientiem, krājumu uzskaite, pamatlīdzekļi, nemateriālie aktīvi, aktīvu vērtības samazināšanās, patiesās vērtības noteikšana, nomas darījumi, uzkrājumi, darbinieku labumi, pašu kapitāls, finanšu instrumenti un uzņēmumu ienākuma nodokļi. Grāmata sadalīta četrās daļās, kurās kopumā iekļautas 24 nodaļas. Teorētiskais izklāsts papildināts ar starptautiskās uzņēmējdarbības piemēriem, diskusiju jautājumiem un praktiskiem uzdevumiem, kas palīdz izprast standartu piemērošanu reālās uzņēmējdarbības situācijās. Atsevišķās nodaļās iekļauts arī akadēmiskais skatījums un aktuālo pētījumu atziņas.
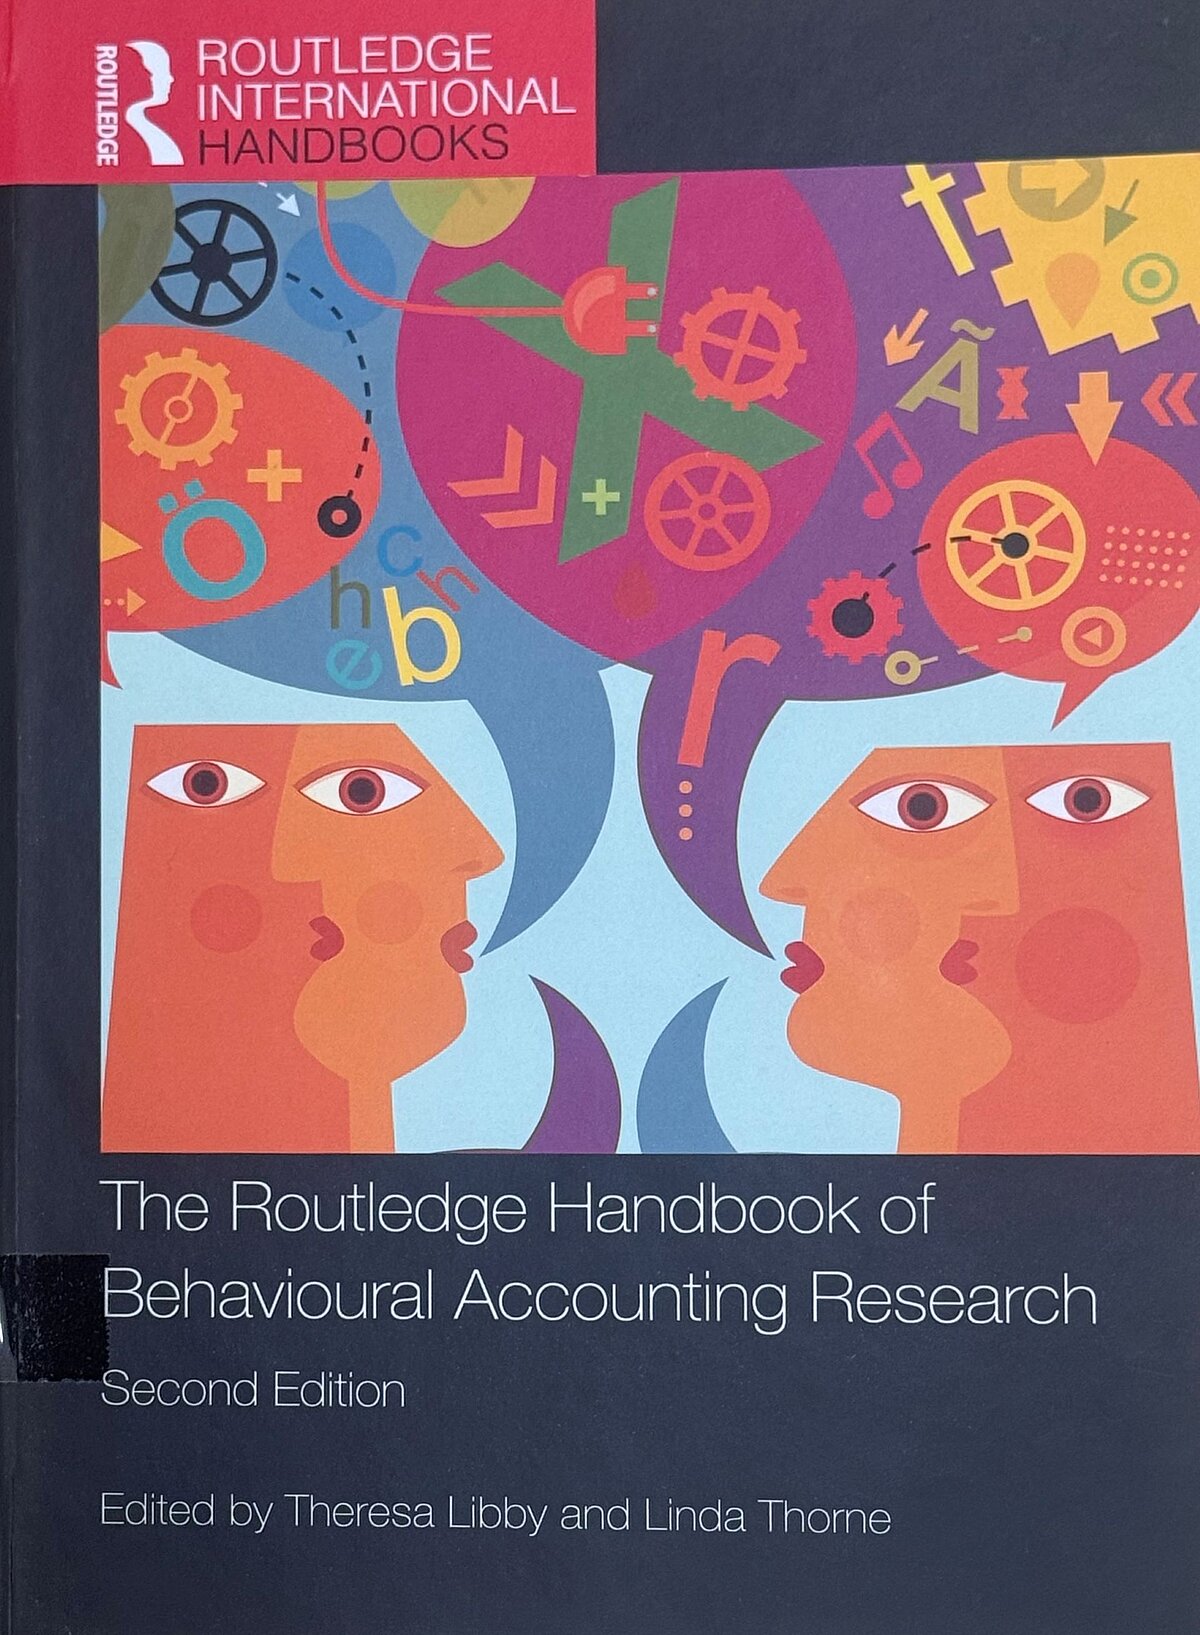
Grāmatā “The Routledge handbook of behavioural accounting research / edited by Theresa Libby and Linda Thorne. Second edition. Abingdon, Oxon ;New York, NY : Routledge, 2025. xxiv, 697 lpp.” “Routledge rokasgrāmata grāmatvedības uzvedības pētījumos” apkopo dažādas teorētiskās, metodoloģiskās un statistiskās pieejas, ko izmanto uzvedības grāmatvedības pētnieki. Uzvedības pētījumi galvenokārt pievēršas indivīdu un nelielu grupu rīcībai, lēmumu pieņemšanai un to ietekmējošajiem psiholoģiskajiem faktoriem. Grāmatā aplūkotas arī pētniecības metodes un to praktiskā izmantošana – eksperimenti, aptaujas, intervijas, novērojumi un gadījumu analīze. Atsevišķas nodaļas veltītas pētījumu plānošanai un īstenošanai, pētniecības ētikai, dalībnieku izvēlei, statistisko datu apstrādei un analīzei, tostarp regresijas analīzei, strukturālo vienādojumu modelēšanai un citu statistisko metožu izmantošanai. Grāmatā aplūkota arī ilgtspējas uzskaite, finanšu informācijas atklāšanas valodas ietekme, datu analītika un vizualizācija lēmumu pieņemšanā grāmatvedībā un auditā. Grāmatas pēdējās nodaļās aplūkots, cik lielā mērā pētījumu rezultātus var attiecināt uz citām situācijām, kā kultūras atšķirības ietekmē pētījumus, kā pārvaldīt riskus un sagatavot zinātniskās publikācijas.
LUB pieejamie izdevumi par grāmatvedību būs noderīgi ikvienam – gan studentiem un pētniekiem, gan grāmatvedības, audita un finanšu jomas profesionāļiem, kā arī uzņēmējiem, kuri vēlas papildināt zināšanas, pilnveidot profesionālās prasmes un labāk izprast finanšu pārskatu sagatavošanu, analīzi un risku izvērtēšanu.
Aicinām svinēt Starptautisko grāmatvežu (jeb grāmatvedības) dienu ar mūsu grāmatām un e-resursiem!
Literatūras saraksts
Applying IFRS standards / Ruth Picker un vēl 6 citi autori. Fifth edition. Hoboken : Wiley, 2025. xvii, 678 lpp.
Goel, Sandeep, Forensic accounting and financial shenanigans detection / Sandeep Goel. Abingdon, Oxon ;New York, NY : Routledge, 2026. xiv, 109 lpp.
Kalniņš, Jānis, Lauksaimneezibas dubulta grahmatu weschana latweeschu lauksaimneekeem preeksch paschmahzischanas / Jānis Kalniņš. Jelgava : H. Allunans, 1894. [4] 171 lpp.
Kelmere, Laila, Ievads grāmatvedībā jeb Grāmatvedības pamati: teorija un uzdevumi / Laila Kelmere ; literārā redaktore Rita Cielēna ; maketētājs Arvis Villa. Atkārtots un papildināts 3. izdevums. Rīga : Lietišķās informācijas dienests, 2024. 285 lpp.
Kreņģelis, Fricis Kopmoderniecību grāmatvedība / F. Kreņģelis. Rīga : Centrālās Savienības "Konzums" Kopdarbības nodaļa, 1923. 190, [10] lpp.
The Routledge handbook of behavioural accounting research / edited by Theresa Libby and Linda Thorne. Second edition. Abingdon, Oxon ;New York, NY : Routledge, 2025. xxiv, 697 lpp.
Tiling, H. F. A. Kurzgefaßte Anweisung wie die Handlungsbücher nach festgesetzten Regeln am besten und leichtesten Abzuschließen sind, und wie die Schluß-Bilanz aus zuziehen ist : mit einigen besondern Bemerkungen über die doppelte Buchhalterei / von H.F.A. Tiling. Riga : Gedruckt von Wilhelm Ferdinand Häcker, 1807. 52 lpp.
